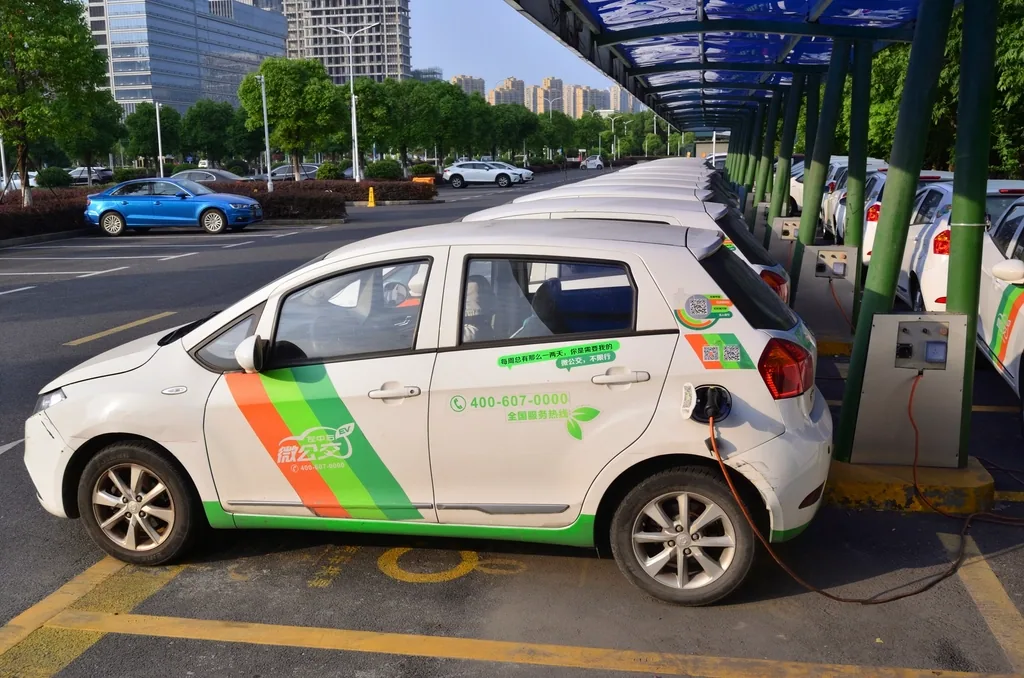
전기차 배터리 공급망의 구조적 병목
전 세계 전기차 판매량 증가가 배터리 소재 수급을 압박하고 있다. 니켈과 코발트 공급이 수요를 따라가지 못하면서 배터리 제조사들은 원가 상승과 공급 차질에 직면했다. 이는 단순한 일시적 부족이 아니라 채굴·정련 인프라의 구조적 한계가 만드는 오랜 제약이다.
니켈·코발트가 왜 필수인가
리튬이온 배터리의 핵심 소재는 니켈(Ni)과 코발트(Co)다. 특히 니켈은 배터리의 에너지 밀도를 높여 주행거리를 늘리는 데 핵심이고, 코발트는 화학적 안정성을 담보한다. EV 배터리는 자동차 한 대당 50kg 이상의 니켈을 필요로 한다.
현재 전 세계 니켈 생산의 대부분은 인도네시아, 필리핀, 러시아 등 소수 국가에 집중돼 있다. 코발트도 콩고민주공화국이 글로벌 생산량의 대부분을 차지한다. 이 지리적 편중은 공급 위험을 키우는 구조적 요소다.
왜 지금 부족이 심화하는가: 4가지 요인
1. EV 판매 급증의 배터리 수요 폭발
EV 시장이 연 두 자릿수 성장률을 유지하면서 배터리 수요는 기하급수적으로 증가하고 있다. 한 해 제조되는 배터리팩의 총량이 전년도 전체를 능가하는 속도로 확산 중이다. 전통 자동차 제조사들도 내연기관 생산을 줄이고 EV 플랫폼으로 전환하면서 동시에 여러 업체가 배터리 소재에 대해 경쟁 구매에 나섰다. 이 급격한 수요 증가에 공급망이 따라잡기는 구조적으로 어렵다.
2. 채굴 인프라의 장기 개발 주기
니켈과 코발트를 캐는 광산은 한 번 착공되면 탐광·인허가·인프라 구축까지 5년 이상의 장기 개발 주기를 거친다. 원자재 가격이 오르자마자 채굴을 늘릴 수 없다는 뜻이다. 게다가 신규 광산 개발은 자본 집약적이라 초기 투자 규모가 수십억 달러에 달한다. 소재 공급 부족이 예견되더라도 실제 증산에는 수년의 시간 격차(time lag)가 발생한다.
3. 정련 능력의 기술·환경 제약
채굴한 원광을 배터리급 고순도 소재로 정련하려면 첨단 기술과 환경 관리 능력이 필수다. 습식 야금법이나 초고온 제련 공정은 높은 기술 진입장벽이 있고, 정련 시설 확충도 수년이 걸린다. 또한 니켈 정련은 환경 영향이 크다. 인도네시아 같은 주요 생산국도 환경 규제 강화에 따라 채굴과 정련 중단을 단행한 사례가 있으며, 이는 공급을 더욱 제약한다.
4. 지정학적 위험과 공급 경로의 취약성
니켈 생산 집중도가 높은 국가들의 정치 경제적 불안정성, 무역 갈등, 수출 규제는 공급 경로 자체를 막을 수 있다. 코발트의 경우 콩고의 채굴 상황이 정세 변화에 따라 급변한다. 또한 주요 배터리 제조 기지(중국)로의 운송 경로 차단이나 통관 지연도 가능하다. 이런 지정학적 위험은 장기 공급 계약만으로는 완전히 회피할 수 없다.
구조적으로 언제까지 이어질 것인가
공급 충격의 구조적 지속성
위의 4가지 요인은 단기에 해소되지 않는 구조적 특성을 갖는다. 채굴 개발 주기와 정련 능력 확충에는 최소 3~5년이 필요하고, EV 판매 성장은 더 빠르다. 따라서 수급 격차는 당분간 지속될 가능성이 높다.
배터리 가격 상승의 연쇄 효과
소재 가격 상승은 배터리 제조비를 높이고, 이는 최종 EV 가격에 전가된다. 가격 상승은 EV 채택 속도를 늦출 수 있어서 역설적이게도 배터리 수급 완화에는 도움이 되지만, 소비자 입장에선 EV로의 전환이 지연되고 경쟁 구도도 재편된다. 가격에 민감한 시장에선 내연기관 차량이 계속 팔리게 되는 악순환이 나타날 수 있다.
재활용과 대체 소재의 가능성
한편, 초기 EV들의 배터리 수명이 끝나갈수록 회수·재활용 시장이 성장할 것으로 예상된다. 또한 니켈·코발트 함량을 줄이거나 완전히 배제하는 대체 화학(LFP, 나트륨이온 등)의 개발도 진행 중이다. 이들은 장기적으로는 공급 부족을 완화할 수 있지만, 현재 주력 배터리(삼원계)에서의 단기 수급 문제를 해결하진 못한다.
정리
전기차 배터리 소재 부족은 일시적 파동이 아니라 채굴·정련 인프라가 EV 수요의 급속한 성장을 따라갈 수 없는 구조적 제약이다. 니켈과 코발트의 지리적 편중, 장기 개발 주기, 기술 진입장벽, 지정학적 위험이 복합적으로 작용하면서 공급 압박은 향후 수년간 지속될 것으로 보인다. 이는 배터리 가격 상승과 EV 생산 조정이라는 현실로 나타나며, 공급망을 다각화하고 재활용·대체 소재 개발을 가속화하는 장기적 대응만이 이 병목을 풀 수 있는 경로다.
본 글은 정보 제공 목적이며 투자 권유가 아닙니다.