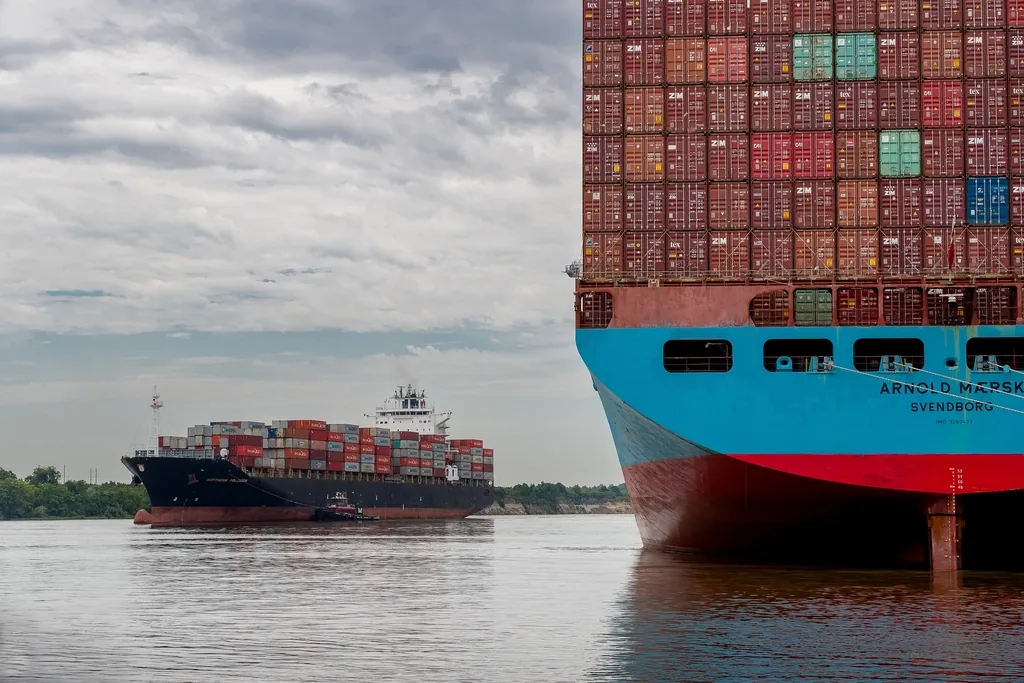
컨테이너 해운의 구조적 약점이 노출되다
글로벌 해운업계가 공급과잉과 수요 부진의 이중 압박에 직면했다. 신조선 인도량이 수년간 누적되는 동안 국제무역이 기대보다 약해지면서, 스팟 운임이 역사적 평균 수준 아래로 내려앉았다. 주요 선사들의 현금흐름이 악화되고 있고, 구조 조정은 피할 수 없는 상황이다.
해운사 이익 악화의 구조 — 공급과 수요의 불균형
MAERSK를 포함한 글로벌 컨테이너 해운사들이 직면한 문제는 순환적이다. 지난 수년간 신규 조성 선박들이 선대에 계속 합류했다. 동시에 국제무역 성장이 둔화되고 일부 지역의 경기 약세까지 겹쳤다. 결과적으로 공급(가용 선적 용량)은 계속 늘어나는데, 수요(실제 운송할 화물)는 기대를 밑돈다. 이 간극에서 선사들의 수익성이 빠르게 침식된다.
왜 지금 주요 선사들의 이익이 하락하는가: 4가지 요인
1. 신조선 납입의 누적 효과: 해운사들은 과거 호황기에 장기 건조 계약을 맺었다. 그 선박들이 이제 순차적으로 인도되고 있으며, 시장에 추가 용량이 계속 공급된다. 개별 선사 관점에서는 경쟁력 유지 차원이었지만, 업계 전체로는 공급 과잉을 심화시킨다.
2. 글로벌 무역량의 약화: 미국·유럽 소비 둔화, 일부 국가의 경기 부진, 지정학적 불확실성 등이 국제 해상화물 수요를 눌러놓았다. 코로나 팬데믹 이후의 회복 모멘텀이 지속되지 못했고, 수입 기업들의 재고 조정도 진행 중이다. 화물량이 회복될 때까지 운임 약세는 장기화할 가능성이 높다.
3. 스팟 레이트의 저수위: 역사적 평균 이하로 떨어진 스팟 운임은 선사들의 현금 수익성을 직접 압박한다. 장기 계약 운임도 점진적으로 하향 조정되고 있어, 신규 대금 책정 시 마진 회복이 어렵다. 변동비는 크게 줄일 수 없으므로, 이익률은 더 빠르게 악화된다.
4. 고정비 부담의 상대적 증가: 신조선들은 연료비 효율이 높지만, 선박 감가상각, 금융비, 용선료, 항만료, 노무비 등의 고정비는 여전히 크다. 운임이 저수위일 때 이들 고정비가 차지하는 비중은 극대화되며, 선사들의 손익분기점은 높아진다.
그래도 구조 조정을 피할 수 없는 이유: 선사들의 약점
용선 감축의 한계: CMA CGM, Evergreen(이베르드롤라), MSC를 포함한 주요 선사들은 이미 독립 조성 선박을 대량 보유하고 있다. 일부 용선 감축은 가능하지만, 자사 선박을 유휴화하거나 매각하는 결정은 장기 손실을 의미한다. 따라서 단기 이익 개선의 수단이 제한적이다.
인상 기회의 부족: 운임을 인상할 만한 시장 구조가 없다. 고객(화주)은 이미 여러 선사 간 경쟁을 활용하고 있고, 과잉 용량 속에서 선사의 협상력은 약하다. 개별 선사의 가격 인상 시도는 화주 이탈로 이어질 뿐이다.
인수합병 압력의 가속화: 수익성 악화는 자본력이 약한 중소 선사부터 흔들린다. 자본 조달이 어려워지거나 기존 부채 상환 압력이 커지면, 대형 선사에 인수되는 경로가 자연스러워진다. 업계 통합은 과잉 공급을 구조적으로 줄이려는 시장의 신호다.
정리
해운 운임 약세가 1~2년 단위의 경기변동이 아닐 가능성이 커지고 있다. 공급 과잉의 자연 소멸(선박 폐기, 감가상각)까지는 수년이 필요하고, 그 기간 주요 선사들의 현금흐름은 계속 압박받을 것이다. 인수합병이나 장기 구조 조정은 이제 선택이 아니라 생존의 문제가 되었다.
본 글은 정보 제공 목적이며 투자 권유가 아닙니다.